Actualité et réforme
Taxe foncière et incendie : la maison brûle, l'impôt reste
Mis à jour le 21 août 2026
En bref : détruite ou non, une maison imposée au 1er janvier reste redevable de la taxe foncière pour l'année entière : aucun dégrèvement automatique n'existait, jusqu'au communiqué ministériel du 7 août 2026 qui a changé la donne pour les sinistrés de Gironde et des Landes : la DGFiP dégrèvera à titre gracieux la taxe foncière 2026 des biens détruits ou rendus inoccupables, ainsi que la THRS et la TLV. Hors de ce périmètre, trois leviers restent ouverts : la déclaration de destruction dans les 90 jours (formulaire 6704), la demande de remise gracieuse et, en cas de reconstruction, l'exonération de deux ans. Le précédent de l'Aude en 2025 montre que l'administration sait aller plus loin quand l'État le décide.
Sommaire de l'article
- Un été noir, du bassin d'Arcachon au Var
- Le principe du 1er janvier, une mécanique aveugle au sinistre
- Des recours existent, mais rien d'automatique pour l'habitation
- Le précédent audois : quand l'administration renonce d'elle-même à l'impôt
- Le tournant du 7 août : l'État dégrève les biens détruits
- Reconstruire : deux ans de répit fiscal
Plus de 42 000 hectares partis en fumée dès la mi-juillet : la France traverse l'une des pires saisons de feux de son histoire récente. Derrière le drame humain et écologique se cache une question fiscale très concrète, que les propriétaires sinistrés découvriront à l'automne : que devient la taxe foncière quand le bien qu'elle frappe n'existe plus ?
Un été noir, du bassin d'Arcachon au Var
Les chiffres donnent le vertige. À la mi-juillet 2026, plus de 42 000 hectares avaient déjà brûlé en France depuis le début de l'année selon les données satellitaires du système européen Effis, un record à cette date, devant l'année 2022 et son bilan annuel de 66 300 hectares. Le ministère de l'Intérieur, qui comptabilise différemment, évoquait de son côté un peu moins de 40 000 hectares. Juillet 2026 s'installe déjà comme le deuxième pire mois de juillet jamais mesuré, derrière celui de 2022.
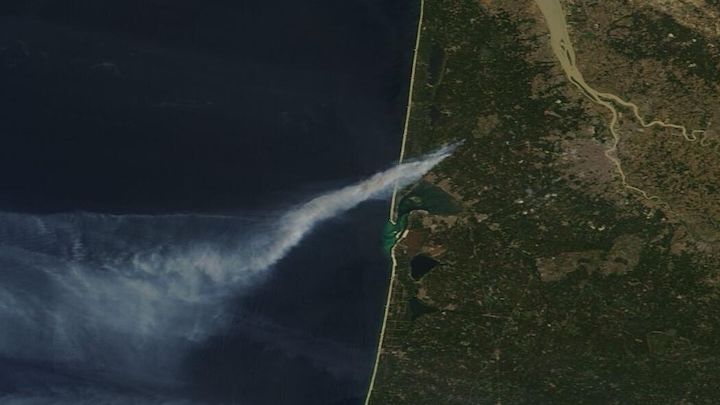
La carte des sinistres dessine une France du feu qui déborde largement du pourtour méditerranéen : la forêt de Fontainebleau, la Drôme, la Corse, le Var et, depuis le 22 juillet, un incendie majeur parti du bassin d'Arcachon, étendu de la Gironde vers les Landes, avec des évacuations massives jusqu'aux portes de la métropole bordelaise. Dans le Var, un feu déclaré le même jour à Pontevès a parcouru plus de 2 550 hectares et entraîné l'évacuation d'environ 400 personnes. Au total, les autorités évoquent des dizaines de milliers de personnes déplacées et, selon des premiers bilans encore provisoires, des habitations détruites ou endommagées dans plusieurs départements.
Face à l'urgence, l'État et les assureurs ont annoncé de premières mesures : le délai de déclaration de sinistre, normalement de cinq jours ouvrés, est prolongé au minimum jusqu'au 31 août, et les frais de relogement des évacués sont pris en charge jusqu'à trois semaines. Un sujet est d'abord resté dans l'angle mort des annonces : l'impôt foncier. Il en est sorti le 7 août.
Le principe du 1er janvier, une mécanique aveugle au sinistre
La taxe foncière obéit à une règle simple, presque brutale : l'article 1415 du code général des impôts prévoit qu'elle est établie pour l'année entière d'après la situation du bien au 1er janvier. Concrètement, un propriétaire dont la maison a brûlé en juillet 2026 recevra tout de même, à l'automne, un avis de taxe foncière calculé comme si rien ne s'était passé. L'impôt est dû en totalité, sans réduction au prorata, pour un bien qui n'existe parfois plus qu'à l'état de cendres. La jurisprudence est même allée plus loin : un bâtiment endommagé reste imposable tant qu'il demeure utilisable, rappelle l'administration en s'appuyant sur une décision ancienne du Conseil d'État.
Le paradoxe est d'autant plus mal vécu que la facture ne cesse de s'alourdir. En 2026, la revalorisation forfaitaire des bases locatives est certes limitée à 0,8 %, l'une des plus faibles de la décennie après les flambées de 2023 et 2024, mais les taux votés par certaines communes continuent de progresser. Pour un ménage qui vient de tout perdre, recevoir un avis d'imposition pour une maison détruite relève de l'incompréhension pure.
Des recours existent, mais rien d'automatique pour l'habitation
Le droit fiscal n'ignore pas totalement les sinistrés, mais il les oblige à se manifester. Première démarche, souvent méconnue : déclarer la destruction du bâtiment à l'administration fiscale dans les 90 jours, par une déclaration de changement de consistance (formulaire n° 6704, modèle IL). C'est elle qui permettra, dès l'année suivante, de ne plus être imposé sur un bâti disparu : le terrain bascule alors dans la taxe foncière sur les propriétés non bâties, bien plus légère.
Pour l'année du sinistre elle-même, en revanche, aucun dégrèvement de plein droit n'est prévu pour la résidence principale. L'article 1389 du code général des impôts organise bien un dégrèvement en cas de vacance, mais il vise les logements normalement destinés à la location, vacants au moins trois mois pour une cause indépendante de la volonté du propriétaire. Il peut jouer pour un bien locatif rendu inhabitable par le feu mais toujours debout, taxe d'enlèvement des ordures ménagères comprise, pas pour une maison détruite. Pour l'occupant propriétaire, il reste la voie de la demande de remise gracieuse auprès du centre des finances publiques : l'administration peut accorder, au cas par cas, une réduction ou une annulation de l'impôt au vu de la situation. Une faculté, pas un droit.
Le précédent audois : quand l'administration renonce d'elle-même à l'impôt
Un précédent récent montre pourtant qu'une autre approche est possible. Après l'incendie historique des Corbières, qui avait ravagé 17 000 hectares autour de Ribaute en août 2025, la préfecture de l'Aude a annoncé un dégrèvement total de la taxe foncière sur les propriétés non bâties pour les parcelles agricoles de 23 communes sinistrées, sans aucune démarche à accomplir pour les exploitants. Le fondement existe dans la loi : l'article 1398 du code général des impôts prévoit un dégrèvement proportionnel en cas de perte de récoltes causée notamment par la grêle, la gelée, l'inondation ou l'incendie. Mais le texte suppose en principe une réclamation dans des délais très courts, quinze jours, ou une demande collective portée par le maire lorsque le sinistre touche une partie notable de la commune. Dans l'Aude, l'administration a choisi d'appliquer la mesure à tous, d'un bloc : c'est ce geste, plus politique que juridique, qui a fait la différence.
La question posée fin juillet était celle de la reconduction, et de l'élargissement, de ce geste pour l'été 2026. Dans le Var, l'État et les collectivités ont annoncé un plan d'aide aux sinistrés ; en Gironde et dans les Landes, l'ampleur des surfaces parcourues plaide pour un dispositif comparable à celui de l'Aude. Mais pour le bâti, c'est-à-dire les maisons détruites, aucun mécanisme automatique équivalent n'existait alors. La réponse est arrivée en quelques jours.
Le tournant du 7 août : l'État dégrève les biens détruits
Par un communiqué du 7 août 2026, le ministère de l'Économie a annoncé des mesures de soutien immédiates pour les particuliers et les professionnels touchés. Pour les habitations détruites, ou rendues impossibles d'accès ou d'occupation du fait du sinistre, y compris par arrêté de péril, la DGFiP procédera à titre gracieux au dégrèvement de la taxe foncière sur les propriétés bâties émise en 2026, l'année du sinistre. La taxe d'habitation sur les résidences secondaires et la taxe sur les logements vacants suivent le même régime, tout comme la cotisation foncière des entreprises pour les locaux professionnels. Les propriétés non bâties, elles, peuvent être dégrevées par zones, selon la procédure des pertes de récoltes, sans demande individuelle : le mécanisme de l'Aude, généralisé.
« À titre gracieux » n'est pas un détail de vocabulaire. Une réclamation contentieuse conteste la légalité de l'imposition ; une demande gracieuse, régie par les articles L. 247 et suivants du Livre des procédures fiscales, sollicite une remise en équité, en raison d'une situation de fait. La décision relève de l'appréciation de l'administration, elle n'est pas de droit ; mais l'annonce ministérielle indiquant que la DGFiP « procédera » au dégrèvement constitue un engagement fort. Et la démarche gracieuse ne consomme pas le droit à réclamation contentieuse, qui reste ouvert sur d'autres fondements et selon ses propres délais.
Le périmètre appelle trois précisions. Le dégrèvement porte sur les impositions émises en 2026 : il ne préjuge pas des années suivantes, qui dépendront de l'état du bien au 1er janvier de chaque année. Le critère est matériel : un logement épargné mais situé dans une commune sinistrée n'entre pas dans le dispositif à ce seul titre. Enfin, il ne corrige aucune erreur d'évaluation antérieure : une base de calcul erronée avant l'incendie le restera pour les années à venir, et se traite séparément.
Reconstruire : deux ans de répit fiscal
Pour ceux qui rebâtiront, le code général des impôts ménage une respiration. Les constructions nouvelles et les reconstructions sont exonérées de taxe foncière pendant deux ans à compter du 1er janvier qui suit l'achèvement des travaux (article 1383). Attention toutefois : ce répit se mérite. Il est subordonné à la déclaration de la construction dans les 90 jours de son achèvement, et, depuis la réforme de la fiscalité locale entrée en vigueur en 2021, les communes peuvent limiter par délibération l'exonération à une fraction de la base imposable, entre 40 % et 90 %, pour les locaux d'habitation. Selon la commune, le répit sera donc total ou partiel.
S'ajoute un point souvent ignoré : l'incendie ne relève pas du régime des catastrophes naturelles, car les feux de végétation sont presque toujours d'origine humaine, neuf départs de feu sur dix en France métropolitaine. C'est donc la garantie incendie du contrat multirisque habitation qui prend en charge la reconstruction, d'où l'importance des délais de déclaration prolongés cet été. Mais l'assurance n'indemnise jamais l'impôt : la taxe foncière de l'année du sinistre reste intégralement à la charge du propriétaire.
Le sujet remonte d'ailleurs régulièrement au Parlement : des élus demandent, question écrite après question écrite, d'assouplir la fiscalité de la reconstruction après sinistre ; le ministère s'y refuse, au nom de l'égalité de traitement et de la stabilité des textes. L'équation est, il est vrai, délicate pour les finances locales. La taxe foncière est devenue la principale recette fiscale des communes depuis la suppression de la taxe d'habitation sur les résidences principales, et les communes sinistrées sont elles-mêmes des victimes : routes, réseaux et bâtiments publics endommagés, dépenses d'urgence, perte d'attractivité. Dans l'Aude, l'État a d'ailleurs versé des subventions exceptionnelles à plusieurs communes des Corbières pour amortir le choc. Faire porter aux budgets locaux le coût d'exonérations massives reviendrait à frapper deux fois les mêmes territoires ; le faire porter par l'État suppose un choix assumé de solidarité nationale.
Alors que les surfaces brûlées battent des records et que les étés s'annoncent toujours plus inflammables, la question ne pourra pas rester longtemps sans réponse. L'été 2026 aura produit deux leçons. La première : dans le droit fiscal français, une maison peut disparaître en une nuit, mais son impôt, lui, survit aux flammes tant que l'État ne décide pas du contraire. La seconde : cette fois, il l'a décidé. Aux sinistrés, trois réflexes demeurent : déclarer la destruction dans les 90 jours, se signaler à leur centre des finances publiques, et se rapprocher de leur mairie, qui peut porter une demande collective, pour connaître les mesures locales. Hors zones sinistrées, en revanche, la règle n'a pas changé : la solidarité fiscale se demande, elle ne se présume pas.
Questions fréquentes
Sinistré des incendies de Gironde ou des Landes : que devient la taxe foncière 2026 ?
Ma maison a brûlé cette année, dois-je quand même payer la taxe foncière ?
Quelle démarche accomplir après la destruction d'un bâtiment ?
L'assurance prend-elle en charge la taxe foncière après un incendie ?
La reconstruction ouvre-t-elle droit à une exonération ?
Un logement locatif rendu inhabitable par le feu peut-il être dégrevé ?

Me Manon Bellin, avocate fiscaliste
Avocate fiscaliste au Barreau de Paris, cofondatrice d'Orka.tax
Elle a conçu la méthodologie d'analyse des valeurs locatives d'Orka.tax et supervise l'ensemble des contenus du site.
↑ Cet article fait partie du guide Exonérations de taxe foncière.