Actualité et réforme
Taxe d'habitation des résidences secondaires : cap sur 2027
 Par Me Gary Cahn, avocat fiscalisteMis à jour le 5 min de lecture
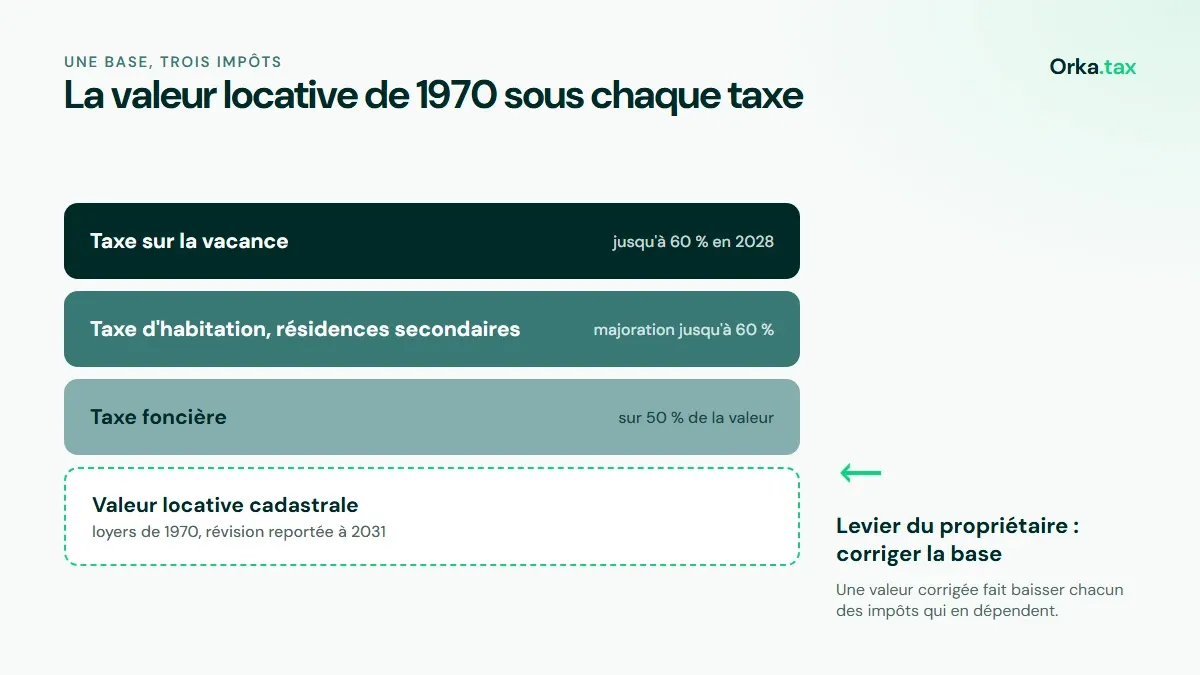
En bref : la taxe d'habitation sur les résidences secondaires peut déjà être majorée de 60 % dans les communes en zone tendue. Son taux reste lié à celui de la taxe foncière, ce qui limite les hausses. Plusieurs élus demandent de supprimer ce lien dans la loi de finances pour 2027. Pour un propriétaire, le seul paramètre qui reste entre ses mains est la valeur locative, base commune de toutes ces taxes.
La taxe d'habitation a disparu pour les résidences principales. Elle demeure pour les résidences secondaires, et c'est désormais l'impôt local qui progresse le plus vite pour leurs propriétaires. À l'approche de l'examen du projet de loi de finances pour 2027, voici les règles actuelles, ce qui pourrait changer, et ce qu'un propriétaire peut vérifier dès aujourd'hui.
Les règles en vigueur
La taxe d'habitation sur les résidences secondaires est due pour « tous les locaux meublés conformément à leur destination d'habitation autre qu'à titre principal » (article 1407 du CGI). Elle est calculée sur la valeur locative cadastrale du logement, sans l'abattement de 50 % dont bénéficie la taxe foncière.
Dans les communes en zone tendue, le conseil municipal peut majorer la part communale de 5 % à 60 % (article 1407 ter du CGI). En 2026, 1 666 communes l'appliquent, sur les 3 689 qui peuvent le faire (DGFiP). Paris applique le maximum : son taux de 20,32 %, majoré de 60 % et augmenté des taxes additionnelles, représente 33,19 % de la valeur locative.
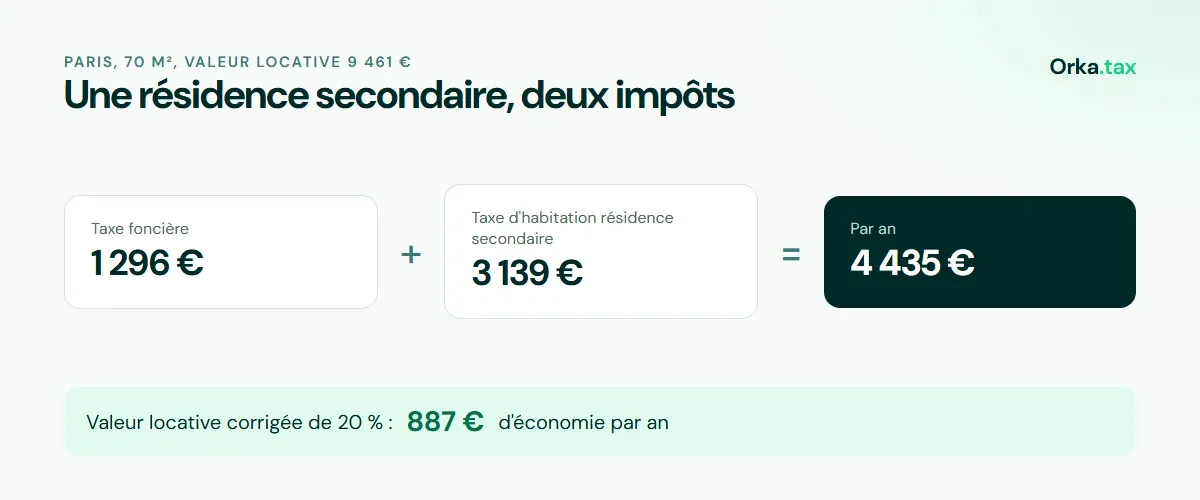
Sur un logement dont la valeur locative est de 10 000 €, cela représente 3 319 € par an, en plus de la taxe foncière.
La majoration n'est pas due partout ni par tous. Elle ne s'applique que dans les communes en zone tendue qui l'ont votée. Et la loi prévoit un dégrèvement de la majoration pour les personnes qui conservent ce logement pour des raisons professionnelles (proximité du lieu de travail), pour celles qui ont quitté leur résidence principale pour un établissement de soins ou une maison de retraite, et plus largement pour celles qui ne peuvent y établir leur résidence principale pour une cause étrangère à leur volonté. Ce dégrèvement se demande par réclamation, dans les délais habituels.
Le lien entre les taux, au centre du débat
Le taux de la taxe d'habitation sur les résidences secondaires reste lié à celui de la taxe foncière (article 1636 B sexies du CGI). Une commune ne peut pas l'augmenter sans augmenter aussi la taxe foncière de tous ses propriétaires, sauf dans des limites étroites. Ce mécanisme protège les propriétaires de résidences secondaires d'une hausse ciblée.
Plusieurs élus, dont l'adjoint au logement de la Ville de Paris, demandent au gouvernement de supprimer ce lien dans la loi de finances pour 2027, afin de pouvoir augmenter librement cette taxe. Le gouvernement avait refusé en 2025, en invoquant le risque d'une concentration excessive de la charge fiscale sur des contribuables qui ne votent pas dans la commune. La question sera de nouveau posée lors de l'examen du projet de loi de finances pour 2027. Nous mettrons cet article à jour à l'issue des débats.
Résidence secondaire, logement vacant : deux régimes à distinguer
Un logement inoccupé ne relève pas toujours de cette taxe. S'il est vide ou insuffisamment meublé, il relève de la taxe sur la vacance, qui s'applique au 1er janvier 2027 et peut atteindre 60 % de la valeur locative à partir de la deuxième année. Réellement meublé, il reste soumis à la taxe d'habitation sur les résidences secondaires.
La réforme de la taxe sur la vacance est détaillée dans notre analyse dédiée.
Ce que le propriétaire peut vérifier
Le taux est voté et ne se conteste pas. La base, elle, se vérifie. La valeur locative cadastrale repose sur les loyers de 1970 et, le plus souvent, sur une déclaration remplie à la construction du bien et jamais revérifiée. Sa révision générale a été reportée à 2031.
Sur plus de 2 000 biens vérifiés par Orka.tax, 87 % présentaient une valeur locative surévaluée. Une valeur corrigée fait baisser à la fois la taxe foncière et la taxe d'habitation sur la résidence secondaire. Dans notre exemple parisien, une valeur ramenée de 20 % après réclamation ferait économiser 439 € par an sur un studio et 887 € sur un 70 m².
Pour les années passées, la réclamation doit viser chacun des deux impôts, au plus tard le 31 décembre de l'année suivant la mise en recouvrement. Pour l'avenir, la valeur rectifiée s'applique à tous les impôts qui en dépendent.
Ce qu'il faut retenir
- La taxe d'habitation sur les résidences secondaires peut être majorée jusqu'à 60 % en zone tendue ; Paris applique ce maximum.
- Son taux reste lié à celui de la taxe foncière : le budget 2027 pourrait supprimer ce lien.
- Un logement inoccupé et vide relève de la taxe sur la vacance, meublé de la taxe d'habitation.
- La valeur locative, datant de 1970 et jamais révisée, est la base commune : la corriger fait baisser les deux impôts.
Questions fréquentes
Qui paie la taxe d'habitation sur une résidence secondaire ?
Comment savoir si ma commune applique la majoration ?
La majoration peut-elle être contestée ?
La taxe d'habitation d'une résidence secondaire va-t-elle augmenter en 2027 ?
Une valeur locative corrigée baisse-t-elle aussi la taxe d'habitation ?

Me Gary Cahn, avocat fiscaliste
Avocat fiscaliste au Barreau de Paris, cofondateur d'Orka.tax
Cofondateur de Neora Avocats, il a conçu la méthode de préparation des dossiers de réclamation d'Orka.tax.
↑ Le guide complet : Taxe foncière : les cas particuliers.
Ils en parlent