Actualité et réforme
Logement vide ou meublé : quelle taxe sur un bien inoccupé ?
 Par Me Manon Bellin, avocate fiscalisteMis à jour le 5 min de lecture
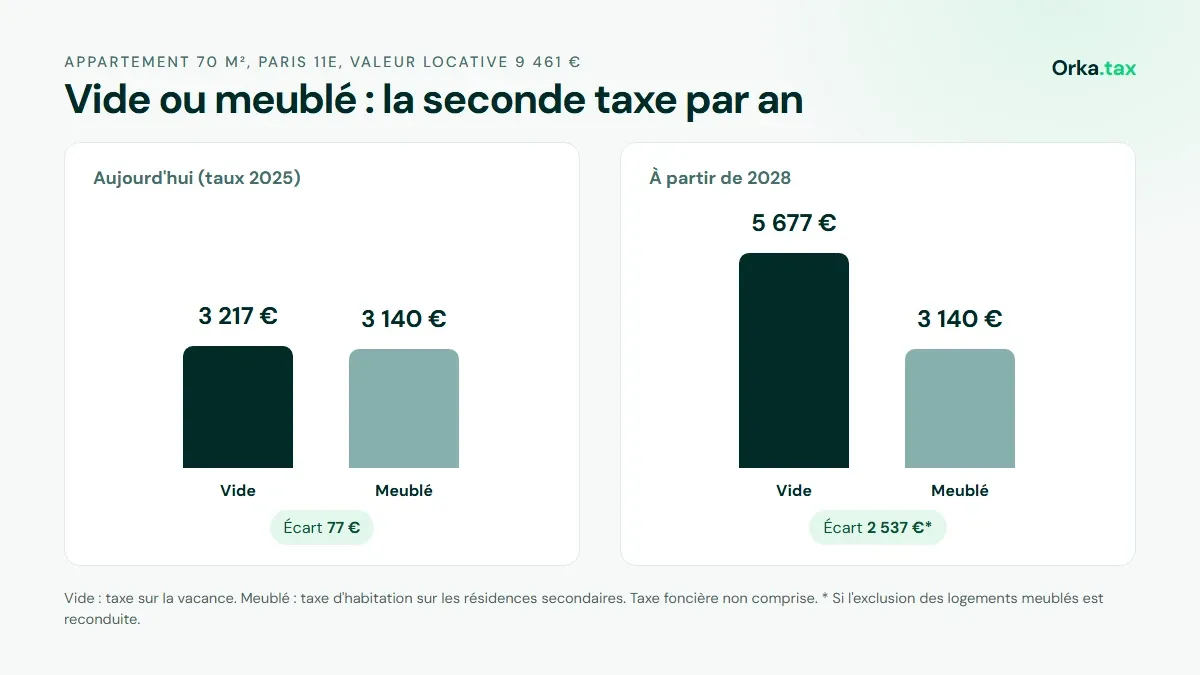
En bref : un logement inoccupé ne paie pas la même taxe selon qu'il est vide ou meublé. Vide, il relève de la taxe sur la vacance ; réellement meublé, de la taxe d'habitation sur les résidences secondaires. À Paris, l'écart entre les deux régimes est aujourd'hui de 77 € par an sur un 70 m². Il pourrait atteindre 2 537 € à partir de 2028. Encore faut-il que le logement soit meublé au sens de la loi.
La réforme de la taxe sur la vacance, applicable en 2027, crée une situation que ni la loi ni l'administration n'ont encore tranchée : un logement inoccupé mais meublé paiera-t-il la nouvelle taxe, l'autre, ou les deux ? En attendant la doctrine, voici les règles en vigueur, la définition du meublé retenue par le juge, et les montants en jeu.
Deux régimes pour un même logement inoccupé
Jusqu'ici, la frontière est nette. La doctrine administrative exclut de la taxe sur les logements vacants « les logements meublés (résidences secondaires) soumis à la taxe d'habitation ». Un logement inoccupé relève donc de l'un ou l'autre régime :
- vide ou insuffisamment meublé, il est soumis à la taxe sur la vacance, assise sur la valeur locative entière ;
- meublé, il est soumis à la taxe d'habitation sur les résidences secondaires, due pour « tous les locaux meublés conformément à leur destination d'habitation autre qu'à titre principal » (article 1407 du CGI).
Les deux impôts ont un point commun : la valeur locative cadastrale, datant de 1970 et jamais révisée, sert de base aux deux. Notre guide présente les impôts locaux d'un logement dans leur ensemble.
Qu'est-ce qu'un logement meublé au sens fiscal ?
Le critère est concret. Pour le Conseil d'État, un local est meublé lorsque son mobilier permet réellement d'y habiter : y dormir, y prendre ses repas, s'y laver.
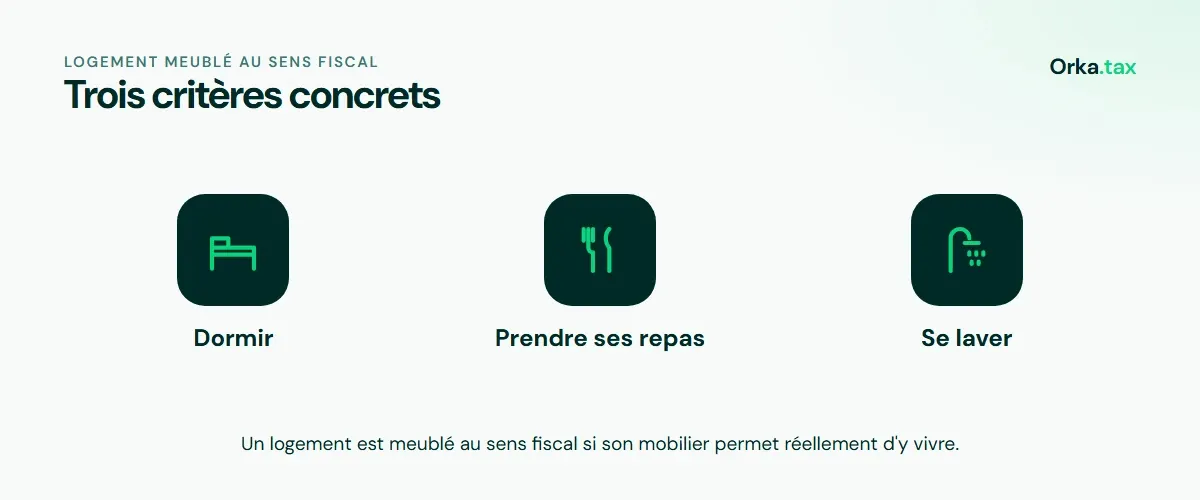
Quelques meubles entreposés ne suffisent pas. L'administration peut requalifier un ameublement de façade, par exemple un lit sans literie, une cuisine sans équipement ou un logement privé d'eau ou d'électricité. En cas de contrôle, factures d'équipement, abonnements actifs et photos datées constituent les preuves utiles.
La situation s'apprécie au 1er janvier de l'année d'imposition. Un logement vidé de ses meubles en cours d'année, à la suite d'une succession ou avant une mise en vente, change donc de régime l'année suivante, pas immédiatement. À l'inverse, meubler un logement en décembre pour échapper à la taxe sur la vacance l'année suivante expose à une requalification si l'ameublement ne permet pas d'y vivre réellement, ou si aucune consommation d'eau ni d'électricité ne vient attester d'une occupation possible.
Ce que coûte chaque régime à Paris
Sur un appartement de 70 m² du 11e arrondissement, dont la valeur locative reconstituée est de 9 461 €, aux taux 2025 de la Ville de Paris :
| Aujourd'hui | À partir de 2028 | |
|---|---|---|
| Logement vide : taxe sur la vacance | 3 217 € (34 %) | 5 677 € (60 %) |
| Logement meublé : taxe d'habitation sur les résidences secondaires | 3 140 € | 3 140 € |
| Écart annuel | 77 € | 2 537 € |
La taxe d'habitation sur les résidences secondaires est calculée ici au taux parisien de 20,32 %, majoré de 60 %, le maximum légal, et augmenté des taxes additionnelles : 33,19 % de la valeur locative au total. La taxe foncière, due dans les deux cas, n'est pas comprise dans ces montants.
L'écart de 2 537 € suppose que l'exclusion des logements meublés soit reconduite pour la nouvelle taxe, ce que ni la loi ni l'administration n'ont encore précisé.
Une question encore ouverte en 2027
Mise à jour du 12 octobre 2026 : la fiche que la DGCL consacre à la nouvelle taxe pour les collectivités indique que les logements vacants « s'entendent des logements non meublés ». C'est la lecture de l'administration ; les commentaires officiels publiés au BOFiP, seuls opposables, restent attendus.
La nouvelle taxe entre en vigueur au 1er janvier 2027, et la doctrine qui en précisera le champ n'est pas publiée. Tant qu'elle ne l'est pas, un propriétaire ne sait pas avec certitude si son logement meublé et inoccupé relèvera d'une taxe, de l'autre, ou des deux.
Trois précautions, en attendant :
- ne meublez pas pour des raisons fiscales : un ameublement de façade expose à une requalification, et la règle peut changer ;
- documentez la situation réelle du logement au 1er janvier, date à laquelle elle s'apprécie ;
- vérifiez la valeur locative, commune aux deux régimes : c'est le seul paramètre qui fait baisser la facture quel que soit le régime retenu.
Sur plus de 2 000 biens vérifiés par Orka.tax, 87 % présentaient une valeur locative surévaluée. Une valeur ramenée de 20 % après réclamation réduirait la taxe foncière et la taxe d'habitation d'une résidence secondaire de 887 € par an sur notre 70 m². Pour la méthode, voyez comment vérifier son avis de taxe foncière.
Ce qu'il faut retenir
- Un logement inoccupé et vide relève de la taxe sur la vacance ; réellement meublé, de la taxe d'habitation sur les résidences secondaires.
- Meublé signifie qu'on peut y dormir, y manger et s'y laver : l'ameublement de façade est requalifiable.
- À Paris, l'écart entre les deux régimes passerait de 77 € à 2 537 € par an à partir de 2028, si l'exclusion des meublés est maintenue.
- La doctrine de la nouvelle taxe n'est pas publiée : la valeur locative reste le levier commun.
Questions fréquentes
Un logement meublé inoccupé paie-t-il la taxe sur la vacance ?
Quels meubles faut-il pour être considéré comme meublé ?
La taxe foncière change-t-elle selon que le logement est vide ou meublé ?
Peut-on payer les deux taxes sur le même logement ?
Comment faire baisser ces taxes ?
Source : Simulation Orka.tax. Valeur locative 2026 reconstituée selon la méthode d'évaluation cadastrale en vigueur, à partir des tarifs 1970 publiés par la DGFiP (Paris 11e). Taux 2025 de la Ville de Paris, taux de taxe d'habitation sur les résidences secondaires majoré de 60 % et taxes additionnelles comprises. Montants hors frais de gestion.

Me Manon Bellin, avocate fiscaliste
Avocate fiscaliste au Barreau de Paris, cofondatrice d'Orka.tax
Elle a conçu la méthodologie d'analyse des valeurs locatives d'Orka.tax et rédige les contenus du site.
↑ Le guide complet : Impôts locaux et taxes annexes.
Ils en parlent