Actualité et réforme
Logement vacant à Paris : le vrai coût en 2027 et 2028
 Par Me Gary Cahn, avocat fiscalisteMis à jour le 7 min de lecture
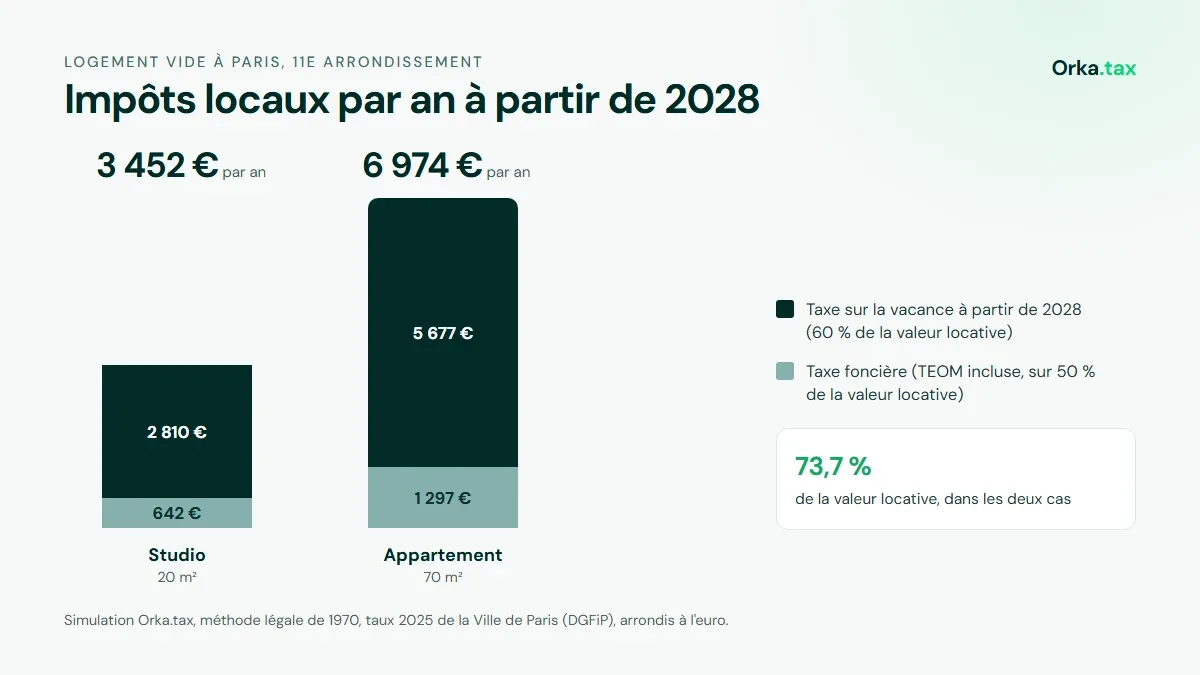
En bref : à Paris, un logement vide depuis au moins un an sera soumis dès 2027 à la nouvelle taxe sur la vacance, au taux maximal voté par la Ville : 30 % de la valeur locative la première année, 60 % ensuite. Ajoutée à la taxe foncière, la facture annuelle d'un 70 m² atteint 6 974 € à partir de 2028, celle d'un studio 3 452 €. Dans les deux cas, 73,7 % du loyer théorique que l'administration attribue elle-même au bien.
Un appartement vide ne rapporte rien, mais il coûte déjà : la taxe foncière reste due, que le logement soit occupé ou non. À compter des impositions de 2027, une seconde taxe s'y ajoute à Paris, calculée sur la même base et à un taux sans précédent. Nous avons reconstitué la facture de deux logements types, avec les règles en vigueur et les taux votés, pour mesurer ce que la réforme change concrètement.
Ce qui s'applique à Paris à partir de 2027
La loi de finances pour 2026 a fusionné la taxe annuelle sur les logements vacants et la taxe d'habitation sur les logements vacants en une taxe unique, la taxe sur la vacance des locaux d'habitation (article 1406 bis du CGI). Elle s'applique aux impositions établies au titre de 2027.
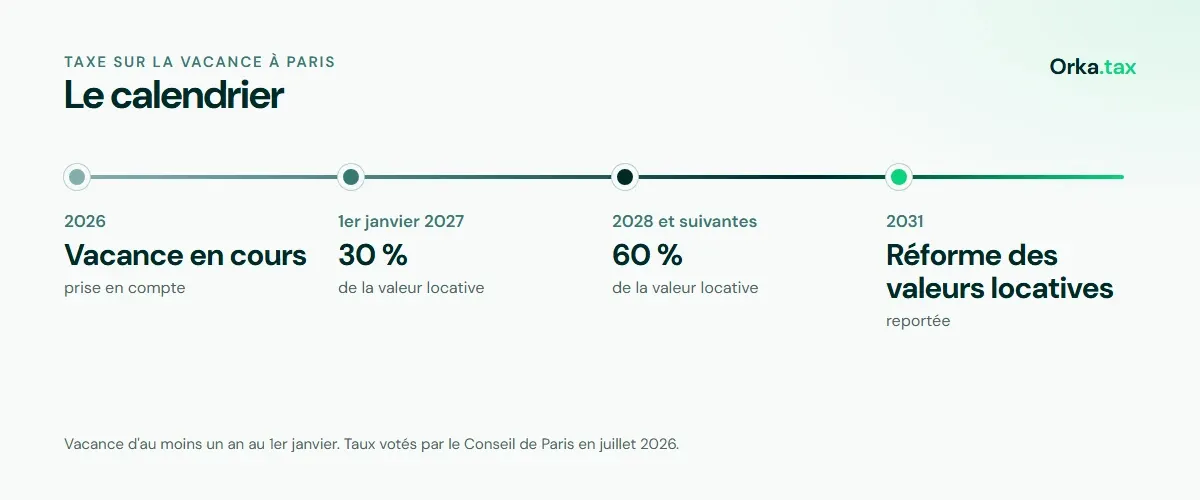
Paris figure parmi les communes où elle s'applique de plein droit, dont la liste a été fixée par le décret du 25 août 2026. La loi y prévoit des taux de 17 % puis 34 %, que le conseil municipal peut porter à 30 % puis 60 %. En juillet 2026, le Conseil de Paris a retenu ce maximum.
Trois caractéristiques pèsent sur la facture :
- pas de période de grâce : la vacance antérieure au 1er janvier 2027 est prise en compte. Un logement vide depuis au moins un an à cette date est taxé dès 2027, et celui qui est vide depuis au moins deux ans paie directement le taux de deuxième année, 60 % à Paris (fiche de la DGCL sur la taxe, 2026) ;
- une base sans abattement : la taxe est calculée sur la valeur locative entière, quand la taxe foncière n'en retient que la moitié ;
- un fichier transmis d'office : à partir de 2027, l'administration fiscale communique chaque année à la mairie la liste des logements vacants, le motif de la vacance, le nom et l'adresse du propriétaire. Nous détaillons ce point dans notre article sur le fichier transmis aux mairies.
Le détail de la réforme, commune par commune, figure dans notre analyse de la taxe sur la vacance 2027. Notre guide recense les impôts locaux qui pèsent sur un logement.
Deux logements, deux factures : le calcul détaillé
Nous avons reconstitué la valeur locative 2026 de deux logements types du 11e arrondissement, selon la méthode d'évaluation cadastrale en vigueur et les tarifs de 1970 publiés par la DGFiP, puis appliqué les taux 2025 de la Ville de Paris. La fiche de la commune détaille le taux de taxe foncière voté à Paris et son historique.
| Studio 20 m² | Appartement 70 m² | |
|---|---|---|
| Valeur locative retenue par l'administration | 4 684 € | 9 461 € |
| Taxe foncière (TEOM incluse, sur 50 % de la valeur locative) | 642 € | 1 297 € |
| Taxe sur la vacance 2027 (30 %, logement vide depuis un à deux ans) | 1 405 € | 2 838 € |
| Taxe sur la vacance à partir de 2028 (60 %) | 2 810 € | 5 677 € |
| Total annuel à partir de 2028 | 3 452 € | 6 974 € |
| Part de la valeur locative | 73,7 % | 73,7 % |
Pourquoi la taxe sur la vacance dépasse la taxe foncière
La taxe foncière est établie sur la valeur locative « sous déduction de 50 % de son montant » (article 1388 du CGI), au titre des frais que supporte le propriétaire. La taxe sur la vacance ne connaît pas cette déduction. À taux égal, elle pèse donc deux fois plus lourd. À 60 %, elle représente plus de quatre fois la taxe foncière du même logement.
Ce que signifie 73,7 %
La valeur locative cadastrale est un loyer annuel théorique. En 2028, le propriétaire d'un logement vide acquittera chaque année près des trois quarts de ce loyer en impôts locaux, sans percevoir de loyer réel. Hypothèses : valeur locative et taux constants, hors frais de gestion.
La base de 1970, commune aux deux taxes
Les deux impôts reposent sur la même valeur : un loyer théorique établi à partir des loyers de 1970, le plus souvent fondé sur une déclaration remplie à la construction du bien et jamais revérifiée depuis. La révision générale, programmée pour 2020, a été reportée à 2031 (le point sur ce report).
Conséquence directe : une erreur dans la fiche d'évaluation du logement (surface pondérée gonflée par des équipements disparus, catégorie trop élevée, coefficient d'entretien jamais ajusté) se paie désormais deux fois. Une fois sur la taxe foncière, une fois, sans abattement, sur la taxe sur la vacance. Sur plus de 2 000 biens vérifiés par Orka.tax, 87 % présentaient une valeur locative surévaluée.
À l'inverse, une valeur locative corrigée fait baisser les deux impôts. Dans notre exemple, une valeur ramenée de 20 % après réclamation réduirait la facture annuelle, à partir de 2028, de 690 € pour le studio et de 1 395 € pour le 70 m². Pour comprendre comment cette valeur se reconstitue, voyez le calcul de la valeur locative.
Les situations qui échappent à la taxe
La taxe n'est pas due dans plusieurs cas, qu'il appartient au propriétaire de faire valoir :
- le logement a été occupé plus de 90 jours consécutifs au cours de l'année de référence ;
- la vacance est indépendante de la volonté du propriétaire : logement proposé à la location ou à la vente au prix du marché sans trouver preneur, par exemple.
Dans ce second cas, la taxe foncière elle-même peut être dégrevée pour la période de vacance, si le logement est normalement destiné à la location. Conditions, preuves et délais sont détaillés dans notre article sur la vacance subie et le dégrèvement.
Enfin, un logement réellement meublé et inoccupé ne relève pas de la même taxe. Nous comparons les deux régimes dans notre article vide ou meublé.
Ce qu'il faut retenir
- À Paris, la taxe sur la vacance atteint 30 % de la valeur locative la première année d'imposition, puis 60 %. Un logement vide depuis au moins deux ans au 1er janvier 2027 paie 60 % dès 2027.
- Elle s'ajoute à la taxe foncière, sans abattement : 6 974 € par an pour un 70 m² vide à partir de 2028.
- La vacance subie et l'occupation de plus de 90 jours consécutifs sortent le logement du champ de la taxe.
- La valeur locative, datant de 1970 et jamais révisée, est la base des deux impôts : la vérifier est le seul levier sur la facture.
Questions fréquentes
Un logement vide depuis 2025 est-il taxé dès 2027 ?
Quel est le taux de la taxe sur la vacance à Paris ?
Où trouver la valeur locative de mon logement ?
La taxe sur la vacance peut-elle être contestée ?
Un logement en travaux est-il considéré comme vacant ?
Source : Simulation Orka.tax. Valeurs locatives 2026 reconstituées selon la méthode d'évaluation cadastrale en vigueur, à partir des tarifs 1970 publiés par la DGFiP (Paris 11e). Taux 2025 de la Ville de Paris. Montants 2027 et 2028 calculés à valeur locative et taux constants, hors frais de gestion.

Me Gary Cahn, avocat fiscaliste
Avocat fiscaliste au Barreau de Paris, cofondateur d'Orka.tax
Cofondateur de Neora Avocats, il a conçu la méthode de préparation des dossiers de réclamation d'Orka.tax.
↑ Le guide complet : Impôts locaux et taxes annexes.
Ils en parlent