Contester et corriger
Vacance subie : pas de taxe, et la taxe foncière dégrevée
 Par Me Manon Bellin, avocate fiscalisteMis à jour le 5 min de lecture
En bref : un logement vide malgré son propriétaire n'est pas soumis à la taxe sur la vacance. S'il est normalement destiné à la location, sa taxe foncière peut même être dégrevée pour la période de vacance, dès trois mois. Ces deux protections existent depuis longtemps et restent peu utilisées. Dans les deux cas, c'est au propriétaire de prouver qu'il a cherché à louer ou à vendre, au prix du marché.
La nouvelle taxe sur la vacance, applicable en 2027, change l'enjeu. À Paris, elle atteindra 60 % de la valeur locative à partir de 2028. Mais la loi ne vise que la vacance choisie. Le propriétaire qui ne trouve ni locataire ni acquéreur dispose de deux leviers distincts, sur deux impôts distincts, avec des conditions et des délais propres. Voici comment les activer.
Ce que dit la loi sur la vacance subie
Pour la taxe sur la vacance
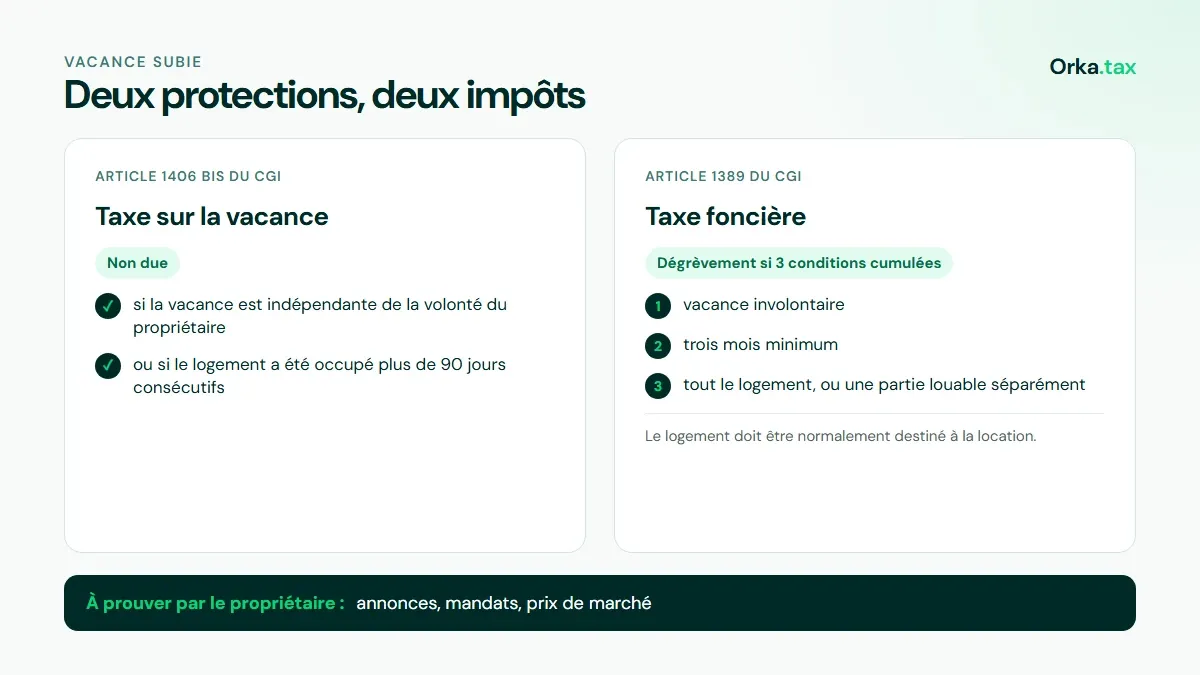
La taxe sur la vacance des locaux d'habitation (article 1406 bis du CGI), qui remplace l'ancienne taxe sur les logements vacants, n'est pas due lorsque la vacance est « indépendante de la volonté du contribuable ». L'exemple type : un logement mis en location ou en vente au prix du marché, qui ne trouve pas preneur.
Elle ne s'applique pas non plus à un logement occupé plus de 90 jours consécutifs au cours de l'année de référence. Une location de quelques mois suffit donc à interrompre la vacance au sens fiscal.
Pour la taxe foncière
Le dégrèvement pour vacance (article 1389 du CGI) est plus ancien et plus méconnu. Il permet d'obtenir le remboursement de la taxe foncière correspondant à la période où le logement est resté vide. Il n'est accordé que si trois conditions sont réunies en même temps :
- la vacance est indépendante de la volonté du propriétaire ;
- elle dure au moins trois mois ;
- elle affecte la totalité du logement, ou une partie susceptible d'être louée séparément.
Le logement doit en outre être normalement destiné à la location. Une résidence secondaire laissée vide, ou un logement que son propriétaire réserve à un proche, n'y ouvre pas droit.
Prouver la vacance subie : ce que l'administration attend
La charge de la preuve pèse sur le propriétaire. L'administration apprécie ses diligences au cas par cas, et un logement proposé au-dessus du prix du marché ne sera pas regardé comme vacant malgré lui.
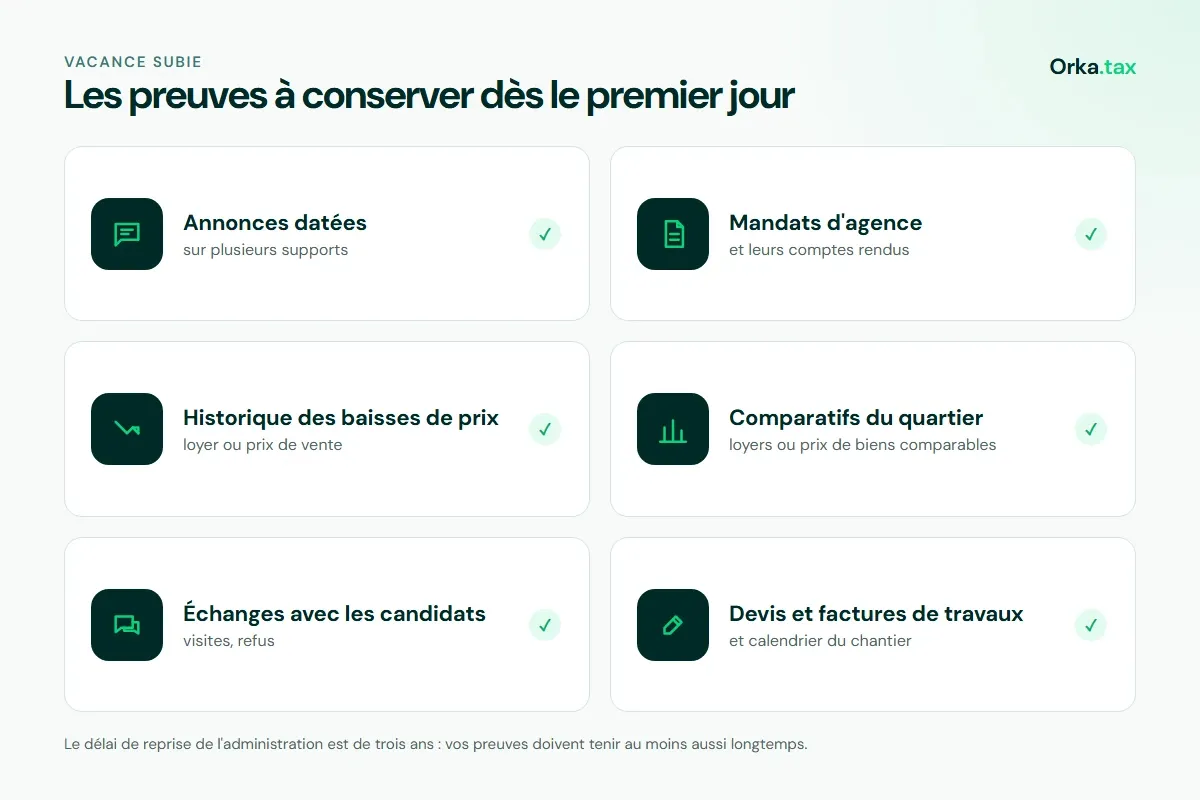
Les pièces qui font la différence :
- les annonces, datées, sur plusieurs supports, avec leurs éventuelles baisses de prix ;
- les mandats confiés à une ou plusieurs agences, et leurs comptes rendus ;
- la preuve du prix de marché : loyers ou prix de biens comparables dans le quartier, estimation d'agence ;
- les échanges avec des candidats, visites, refus ;
- en cas de travaux, les devis, factures et le calendrier du chantier.
Conservez l'ensemble dès le premier jour de vacance. Le délai de reprise de l'administration sur ces taxes a été porté à trois ans par la loi du 25 juin 2026 (ce que cela change) : vos preuves doivent tenir au moins aussi longtemps.
Demander le dégrèvement de taxe foncière : délais et démarche
La demande prend la forme d'une réclamation, déposée depuis votre espace particulier sur impots.gouv.fr (messagerie sécurisée) ou par courrier au service des impôts fonciers. Elle doit être présentée au plus tard le 31 décembre de l'année suivant celle au cours de laquelle la vacance a atteint trois mois.
Exemple : un logement vide depuis le 1er février 2026 atteint trois mois de vacance le 1er mai 2026. La demande de dégrèvement peut être déposée jusqu'au 31 décembre 2027.
Le dégrèvement est proportionnel à la durée de la vacance. Joignez à la réclamation les pièces listées plus haut, ainsi que la date de début et, le cas échéant, de fin de la vacance.
Un logement partiellement vacant
Le dégrèvement peut aussi porter sur une partie seulement du bien, à condition qu'elle soit susceptible d'être louée séparément : un studio indépendant dans une maison, un appartement dans un petit immeuble dont le propriétaire détient tous les lots. En revanche, une chambre inoccupée dans un logement habité n'ouvre droit à rien. Dans un immeuble de rapport, la demande se fait lot par lot, avec pour chacun ses propres dates de vacance et ses propres preuves de mise en location.
Pour la taxe sur la vacance, la démarche est la même : réclamation motivée, preuves à l'appui, au plus tard le 31 décembre de l'année suivant la mise en recouvrement. Pour la méthode générale, voyez comment contester sa taxe foncière et les justificatifs à fournir.
Le second levier : la valeur locative
Vacance subie ou non, les deux taxes reposent sur la même base : la valeur locative cadastrale, datant de 1970 et jamais révisée. La taxe foncière en retient la moitié, la taxe sur la vacance la totalité. Une valeur surévaluée pèse donc plus lourd encore sur un logement vide.
Sur plus de 2 000 biens vérifiés par Orka.tax, 87 % présentaient une valeur locative surévaluée. Une valeur corrigée fait baisser la taxe foncière, la taxe sur la vacance et, pour un logement meublé, la taxe d'habitation sur les résidences secondaires. Pour les années passées, la réclamation doit viser chacun de ces impôts.
Ce qu'il faut retenir
- Un logement vide malgré son propriétaire échappe à la taxe sur la vacance.
- S'il est destiné à la location, sa taxe foncière peut être dégrevée pour la période de vacance, dès trois mois.
- La preuve incombe au propriétaire : annonces, mandats, prix alignés sur le marché.
- Le dégrèvement se demande au plus tard le 31 décembre de l'année suivant celle où la vacance atteint trois mois.
Questions fréquentes
Qu'est-ce qu'une vacance subie ?
Le dégrèvement vaut-il pour une résidence secondaire ?
Faut-il une vacance d'un an pour le dégrèvement de taxe foncière ?
Une courte location interrompt-elle la vacance ?
Que faire si l'administration refuse ?

Me Manon Bellin, avocate fiscaliste
Avocate fiscaliste au Barreau de Paris, cofondatrice d'Orka.tax
Elle a conçu la méthodologie d'analyse des valeurs locatives d'Orka.tax et rédige les contenus du site.
↑ Le guide complet : Contester sa taxe foncière.
Ils en parlent