Cas particuliers
Taxe foncière et locataire : qui paie quoi, et quand ?
 Par Me Manon Bellin, avocate fiscalisteMis à jour le 4 min de lecture
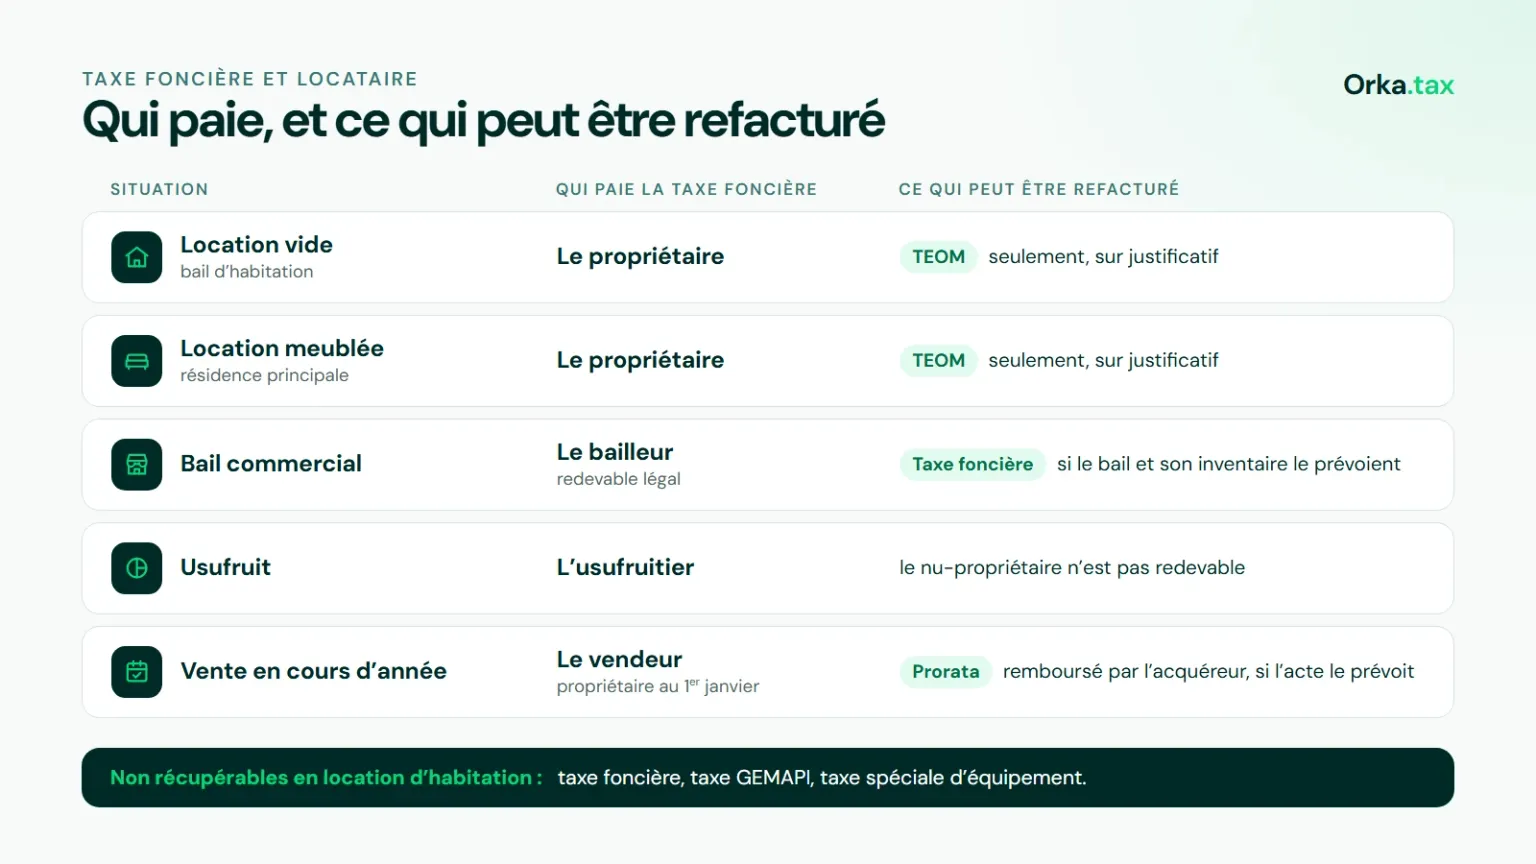
En bref : la taxe foncière est due par le propriétaire du bien au 1er janvier. Dans un bail d'habitation, vide ou meublé, elle ne peut pas être refacturée au locataire, à l'exception de la taxe d'enlèvement des ordures ménagères qui figure sur le même avis. Les règles diffèrent pour un bail commercial, un usufruit ou une vente en cours d'année.
L'avis de taxe foncière arrive chez le propriétaire, mais la question revient chaque automne : le locataire doit-il en payer une partie ? La réponse dépend du type de bail et de la situation du bien.
Le principe : le propriétaire au 1er janvier
La taxe foncière est établie au nom du propriétaire du bien au 1er janvier de l'année d'imposition (articles 1400 et 1415 du CGI). Elle est due pour l'année entière, même si le bien est vendu, loué ou libéré en cours d'année. L'administration ne connaît que ce redevable : les arrangements entre particuliers ne lui sont pas opposables.
Location d'habitation : seule la TEOM est récupérable
Dans un bail d'habitation, vide ou meublé, le propriétaire ne peut récupérer auprès du locataire que les charges limitativement énumérées par le décret du 26 août 1987. La taxe foncière n'y figure pas. En revanche, la taxe d'enlèvement des ordures ménagères (TEOM), qui apparaît sur le même avis, est une charge récupérable : le propriétaire peut la refacturer, en principe dans la régularisation annuelle des charges.
Concrètement :
- non récupérables : la taxe foncière elle-même, la taxe GEMAPI, la taxe spéciale d'équipement ;
- récupérable : la taxe d'enlèvement des ordures ménagères, sur justificatif.
Bail commercial : la refacturation est possible si le bail le prévoit
Dans un bail commercial, la taxe foncière peut être mise à la charge du locataire, à condition que le bail le prévoie expressément. Depuis la loi du 18 juin 2014, les impôts refacturables doivent être listés dans un inventaire annexé au bail (article L. 145-40-2 du code de commerce). Sans clause, la taxe reste à la charge du bailleur. Le locataire commercial qui la supporte a donc, lui aussi, intérêt à ce que la base soit juste.
Usufruit, indivision, vente : les autres situations
Usufruit. C'est l'usufruitier, et non le nu-propriétaire, qui est redevable de la taxe foncière.
Indivision. L'avis est établi au nom des indivisaires ; chacun est tenu envers l'administration, puis la charge se répartit entre eux selon leurs quotes-parts.
Vente en cours d'année. Le vendeur, propriétaire au 1er janvier, reste redevable de toute l'année. L'usage, repris dans la plupart des actes, prévoit un remboursement par l'acquéreur au prorata du temps de détention. Pour calculer les parts, utilisez notre calculette du prorata.
Qui a intérêt à vérifier la base ?
Celui qui paie. Dans un bail d'habitation, le propriétaire ; dans un bail commercial avec clause de refacturation, le locataire aussi. Dans tous les cas, la taxe repose sur la valeur locative cadastrale, datant de 1970 et jamais révisée. Sur plus de 2 000 biens vérifiés par Orka.tax, 87 % présentaient une valeur locative surévaluée. Une valeur corrigée réduit aussi la TEOM refacturée au locataire.
Ce qu'il faut retenir
- La taxe foncière est due par le propriétaire au 1er janvier, pour l'année entière.
- En location d'habitation, seule la TEOM est récupérable auprès du locataire.
- En bail commercial, la taxe foncière peut être refacturée si le bail et son inventaire le prévoient.
- En cas de vente, le prorata entre vendeur et acquéreur est une convention, pas une règle fiscale.
Questions fréquentes
Le locataire doit-il payer la taxe foncière ?
Comment refacturer la TEOM au locataire ?
Et en location meublée ?
Qui paie en cas de vente en mars ?
Un locataire commercial peut-il contester la taxe foncière ?

Me Manon Bellin, avocate fiscaliste
Avocate fiscaliste au Barreau de Paris, cofondatrice d'Orka.tax
Elle a conçu la méthodologie d'analyse des valeurs locatives d'Orka.tax et rédige les contenus du site.
↑ Le guide complet : Qui paie la taxe foncière ?.
Ils en parlent